TikTakBet en kansspelbelasting voor Nederlandse spelers
 Beschikbaar in NL
De volledige analyse staat in onze TikTakBet review voor Nederland.
In 2026 is het tarief van de kansspelbelasting 37,8%. Voor de relevante online-spelerssituatie wordt de belastinggrondslag in de Wet op de kansspelbelasting gekoppeld aan het positieve verschil tussen de in een kalendermaand gewonnen prijzen en de in die maand gedane inzetten. Dit is algemene fiscale informatie, geen persoonlijk belastingadvies. Gebruik voor een concrete aangifte altijd de actuele instructies en formulieren van de Belastingdienst.
Waarom TikTakBet onder deze belastingvraag valt
De fiscale analyse begint niet met de vraag of een casino een buitenlandse vergunning heeft, maar met de Nederlandse vergunningstatus die de Belastingdienst in zijn uitleg gebruikt. De huidige TikTakBet-bronset bevestigt een Kahnawà:ke-vergunning, maar in de Nederlandse Kansspelwijzer is geen KSA-vergunning voor TikTakBet geverifieerd. Die twee feiten moeten uit elkaar blijven. Een buitenlandse licentie verandert de Nederlandse belastingregel niet automatisch.
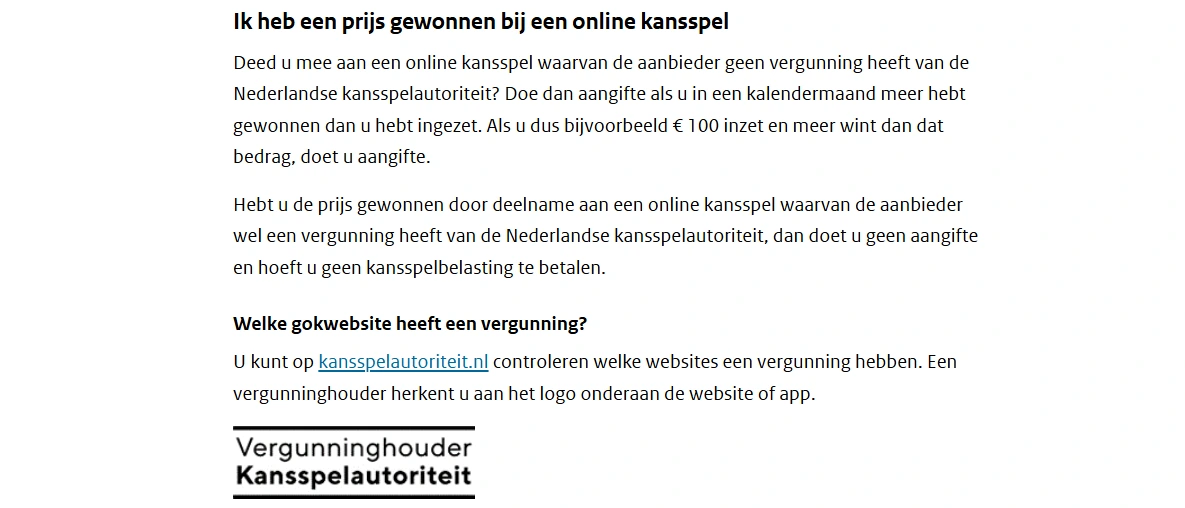
De Belastingdienst maakt voor online kansspelen een onderscheid tussen aanbieders met en zonder vergunning van de Nederlandse Kansspelautoriteit. Bij een online aanbieder met zo’n Nederlandse vergunning doet de speler voor die online winst geen aangifte kansspelbelasting en betaalt de speler daarover niet zelf kansspelbelasting. Bij een online aanbieder zonder die Nederlandse vergunning kan de speler zelf aangifte moeten doen wanneer het resultaat in een kalendermaand positief is.
Voor de volledige vergunningcontext, inclusief het verschil tussen Kahnawà:ke, KSA en Cruks, staat de aparte pagina over TikTakBet vergunning en KSA-status. Deze pagina beperkt zich tot de fiscale consequentie van de geverifieerde Nederlandse licentiestatus.
De vergunningsvraag zelf staat bij is TikTakBet betrouwbaar.
De regel van de Belastingdienst in gewone taal
De actuele Belastingdienst-pagina zegt dat iemand die meedoet aan een online kansspel zonder Nederlandse vergunning aangifte doet als hij of zij in een kalendermaand meer heeft gewonnen dan ingezet. Het gaat dus niet om elke losse winnende spin, weddenschap of casinoronde als een afzonderlijk belastingmoment. De relevante vergelijking is het resultaat over de kalendermaand binnen de wettelijke categorie waarop deze regel ziet.
De Wet op de kansspelbelasting formuleert de grondslag als het positieve verschil tussen de in een kalendermaand gewonnen prijzen en de in die kalendermaand gedane inzetten. Is dat verschil niet positief, dan ontstaat uit deze specifieke berekeningsregel geen positieve belastbare grondslag. De praktische aangifte-instructie moet echter altijd bij de actuele Belastingdienst worden gecontroleerd, omdat formulieren, toelichtingen en tarieven kunnen wijzigen.
De primaire bron is de Belastingdienst-pagina over gewonnen prijzen en kansspelbelasting. Voor de wettelijke grondslag en het tarief kan daarnaast de actuele Wet op de kansspelbelasting op Wetten.nl worden geraadpleegd.
Welk tarief geldt in 2026?
De Belastingdienst vermeldt dat het tarief van de kansspelbelasting vanaf 1 januari 2026 37,80% bedraagt. De geldende Wet op de kansspelbelasting noemt in artikel 5 eveneens een tarief van 37,8%. Omdat een belastingpercentage een high-risk en tijdgevoelig gegeven is, is dit tarief voor deze pagina opnieuw gecontroleerd op 16 september 2026.
Gebruik een oud reviewartikel, forumantwoord of casinopagina niet als bron voor het actuele tarief. Het percentage kan door wetgeving veranderen en een oudere uitleg kan daardoor snel verouderd raken. De juiste controlevolgorde is: eerst de actuele Belastingdienst-uitleg, daarna zo nodig de geldende wetstekst en het officiële aangifteformulier.
Voorbeeld: positief maandresultaat
Stel dat een speler in één kalendermaand in totaal €1.000 inzet bij online kansspelen waarop deze regeling van toepassing is en in diezelfde maand €1.300 aan prijzen wint. Het positieve verschil is dan €300. Bij het tarief van 37,8% komt een rekenvoorbeeld uit op €113,40 kansspelbelasting over dat positieve verschil.
| Voorbeeldpost | Bedrag |
|---|---|
| Inzetten in de kalendermaand | €1.000 |
| Gewonnen prijzen in de kalendermaand | €1.300 |
| Positief verschil | €300 |
| Rekenvoorbeeld bij 37,8% | €113,40 |
Dit voorbeeld laat alleen de rekensystematiek zien. Het bepaalt niet welke transacties in jouw persoonlijke situatie precies onder dezelfde fiscale categorie vallen, hoe een correctie moet worden verwerkt of welke bewijsstukken je nodig hebt. Voor die vragen zijn de officiële aangifte-instructie en zo nodig professioneel belastingadvies leidend.
Voorbeeld: geen positief maandresultaat
Als in dezelfde kalendermaand €1.000 is ingezet en €900 aan prijzen is gewonnen, is het verschil negatief. De wettelijke grondslag die hier relevant is, spreekt over het positieve verschil. Er is in dit rekenvoorbeeld dus geen positief maandresultaat waarop 37,8% kan worden toegepast.
Dat betekent niet dat je losse transacties of administratie mag negeren. Wie bij een aanbieder zonder Nederlandse vergunning speelt, doet er verstandig aan stortingen, inzetten, prijzen en opnames per maand te bewaren. De fiscus kijkt naar de wettelijke maatstaf, niet naar alleen het bedrag dat uiteindelijk uit een casino-account naar een bankrekening wordt opgenomen.
Waarom een opname niet hetzelfde is als belastbare winst
Een veelgemaakte denkfout is om het withdrawalbedrag gelijk te stellen aan de fiscale winst. Een opname laat zien hoeveel geld uit het account wordt verplaatst, maar niet automatisch hoeveel in die kalendermaand is ingezet of gewonnen. Voor de wettelijke online-spelersregel is juist het positieve verschil tussen prijzen en inzetten van belang.
Daarom moet de praktische payoutinformatie apart worden gelezen. De pagina over TikTakBet uitbetalen behandelt opnamekanalen, verificatie en wat in de huidige cashier zichtbaar is. Die informatie is nuttig voor accountbeheer, maar vervangt geen fiscale administratie. Voor een breder overzicht van stortingen en betaalmethoden staat TikTakBet betaalmethoden.
Wat verandert er bij een KSA-vergunde online aanbieder?
De Belastingdienst vermeldt expliciet dat een speler die een prijs wint door deelname aan een online kansspel van een aanbieder met een vergunning van de Nederlandse Kansspelautoriteit geen aangifte doet en zelf geen kansspelbelasting over die online winst hoeft te betalen. De fiscale behandeling hangt dus mede af van de vergunningstatus van de aanbieder.
Voor TikTakBet is geen Nederlandse KSA-vergunning geverifieerd. Daarom mag deze gids de behandeling voor KSA-vergunde aanbieders niet automatisch op TikTakBet toepassen. Evenmin zegt deze fiscale pagina dat alle andere juridische vragen daarmee zijn beantwoord. Vergunningstatus, aanbodrecht, technische bereikbaarheid en belastingplicht zijn verschillende onderwerpen met verschillende bronnen.
Welke administratie is praktisch nuttig?
Wie de maandregel goed wil kunnen controleren, heeft meer aan een consistente administratie dan aan een afbeelding van één saldo. Bewaar per kalendermaand de beschikbare accountgeschiedenis, stortingen, opnames en gegevens over prijzen en inzetten. Noteer ook welke aanbieder bij de transacties hoort. Dat maakt het later eenvoudiger om de officiële aangifte-instructie toe te passen of vragen aan een adviseur te onderbouwen.
Deze gids schrijft niet voor hoe lang je specifieke casino-overzichten moet bewaren en verzint geen documentvereisten die niet in de beschikbare broninformatie staan. Het praktische uitgangspunt is alleen dat je de gegevens moet kunnen reconstrueren die nodig zijn om een positief maandresultaat te bepalen. Als de beschikbare accountgeschiedenis onvoldoende detail bevat, kan support een logisch aanspreekpunt zijn voor een export of toelichting, zonder dat deze pagina belooft welke documenten TikTakBet precies zal leveren.
Wat deze pagina bewust niet beweert
- Er wordt niet beweerd dat spelen bij TikTakBet belastingvrij is.
- Er wordt niet beweerd dat een buitenlandse gaminglicentie dezelfde fiscale gevolgen heeft als een Nederlandse KSA-vergunning.
- Er wordt geen persoonlijk oordeel gegeven over jouw aangifteplicht buiten de algemene officiële regel.
- Er wordt geen belastingpercentage uit een casinoreview of affiliatepagina overgenomen.
- Er wordt geen brede conclusie getrokken dat de fiscale regel op zichzelf bepaalt of een aanbieder juridisch wel of niet in Nederland mag aanbieden.
Die afbakening is belangrijk. De belastingregel is concreet en controleerbaar, maar hij is slechts één laag van de Nederlandse context. De bredere trust- en vergunninganalyse staat op de parentpagina over TikTakBet betrouwbaarheid.
Waarom de kalendermaand de centrale rekeneenheid is
De wetstekst gebruikt uitdrukkelijk de kalendermaand. Dat voorkomt dat één toevallige winst of één opname los van de rest van de maand wordt beoordeeld. Voor de relevante online-spelerscategorie gaat het om het positieve verschil tussen prijzen en inzetten in die maand. Wie zijn administratie alleen per storting of per opname bewaart, mist dus precies de indeling die in de wettelijke grondslag terugkomt.
Een praktische administratie kan daarom per maand een eenvoudig overzicht bevatten met de totale inzet, de totale prijzen en het daaruit volgende verschil. De belastingberekening hoort pas bij een positief verschil. Deze gids schrijft niet voor hoe afzonderlijke casinotransacties fiscaal moeten worden gedateerd wanneer daar discussie over bestaat. Als een transactie rond een maandgrens valt of een correctie achteraf wordt verwerkt, controleer dan de actuele Belastingdienst-instructie of vraag deskundig advies in plaats van zelf een regel te verzinnen.
Het maandprincipe maakt ook duidelijk waarom een kassaldo op 31 december of een losse bankopname onvoldoende informatie geeft. Een saldo kan geld uit eerdere maanden bevatten, terwijl een opname op een later moment kan plaatsvinden dan het spelresultaat waarop de fiscale regel ziet. Houd daarom het spelresultaat en geldbewegingen als afzonderlijke administratieve lagen bij.
Wat als de Nederlandse vergunningstatus later verandert?
Belastingregels worden toegepast op basis van de feiten en regels die voor de relevante periode gelden. Daarom is de vergunningcheck geen eenmalige stap voor de levensduur van deze pagina. De huidige projectstatus is dat geen Nederlandse KSA-vergunning voor TikTakBet is geverifieerd. Als de Kansspelwijzer later een andere status toont, moet de fiscale uitleg voor toekomstige perioden opnieuw worden beoordeeld aan de hand van de Belastingdienst-regel die dan geldt.
Dat is ook de reden waarom deze pagina geen tijdloze zin gebruikt als “TikTakBet-spelers betalen altijd zelf kansspelbelasting”. De precieze formulering is gekoppeld aan de huidige combinatie van twee geverifieerde feiten: geen KSA-vergunning geverifieerd voor TikTakBet en de actuele Belastingdienst-regel voor online kansspelen zonder Nederlandse vergunning. Verandert één van die feiten, dan moet de conclusie opnieuw worden gecontroleerd.
Controlelijst vóór je aangifte of publicatie
- Controleer opnieuw de actuele Belastingdienst-pagina voor online kansspelen zonder Nederlandse vergunning.
- Controleer in de Kansspelwijzer of de Nederlandse vergunningstatus van TikTakBet is veranderd.
- Controleer het actuele tarief. Voor 2026 is op 16 september 2026 37,8% opnieuw geverifieerd.
- Werk met kalendermaanden en houd prijzen en inzetten apart bij.
- Verwar een opname niet met de wettelijke grondslag voor het maandresultaat.
- Gebruik bij twijfel de officiële aangifte-instructie of professioneel belastingadvies.
Wil je de product- en vergunningcontext eerst in één overzicht zien, ga dan terug naar de TikTakBet Nederland gids. De fiscale pagina hoort naast de trust-, betaal- en accountinformatie te worden gelezen, niet als vervanging daarvan.
Aanbevolen
Inhoud gemaakt door het «tiktakbetcasinonl.com»-team